2021 年至 2026 年 8 月,同一张一级半市场留言板上,小红书累计出现了 129 条求购、63 条转让;Animoca Brands 则是 0 条求购、135 条转让。
这组反差很容易被翻译成一张公司好坏榜。有人抢着买,说明值钱;只有人卖,说明市场已经投票。
问题是,这张留言板记录的不是成交。
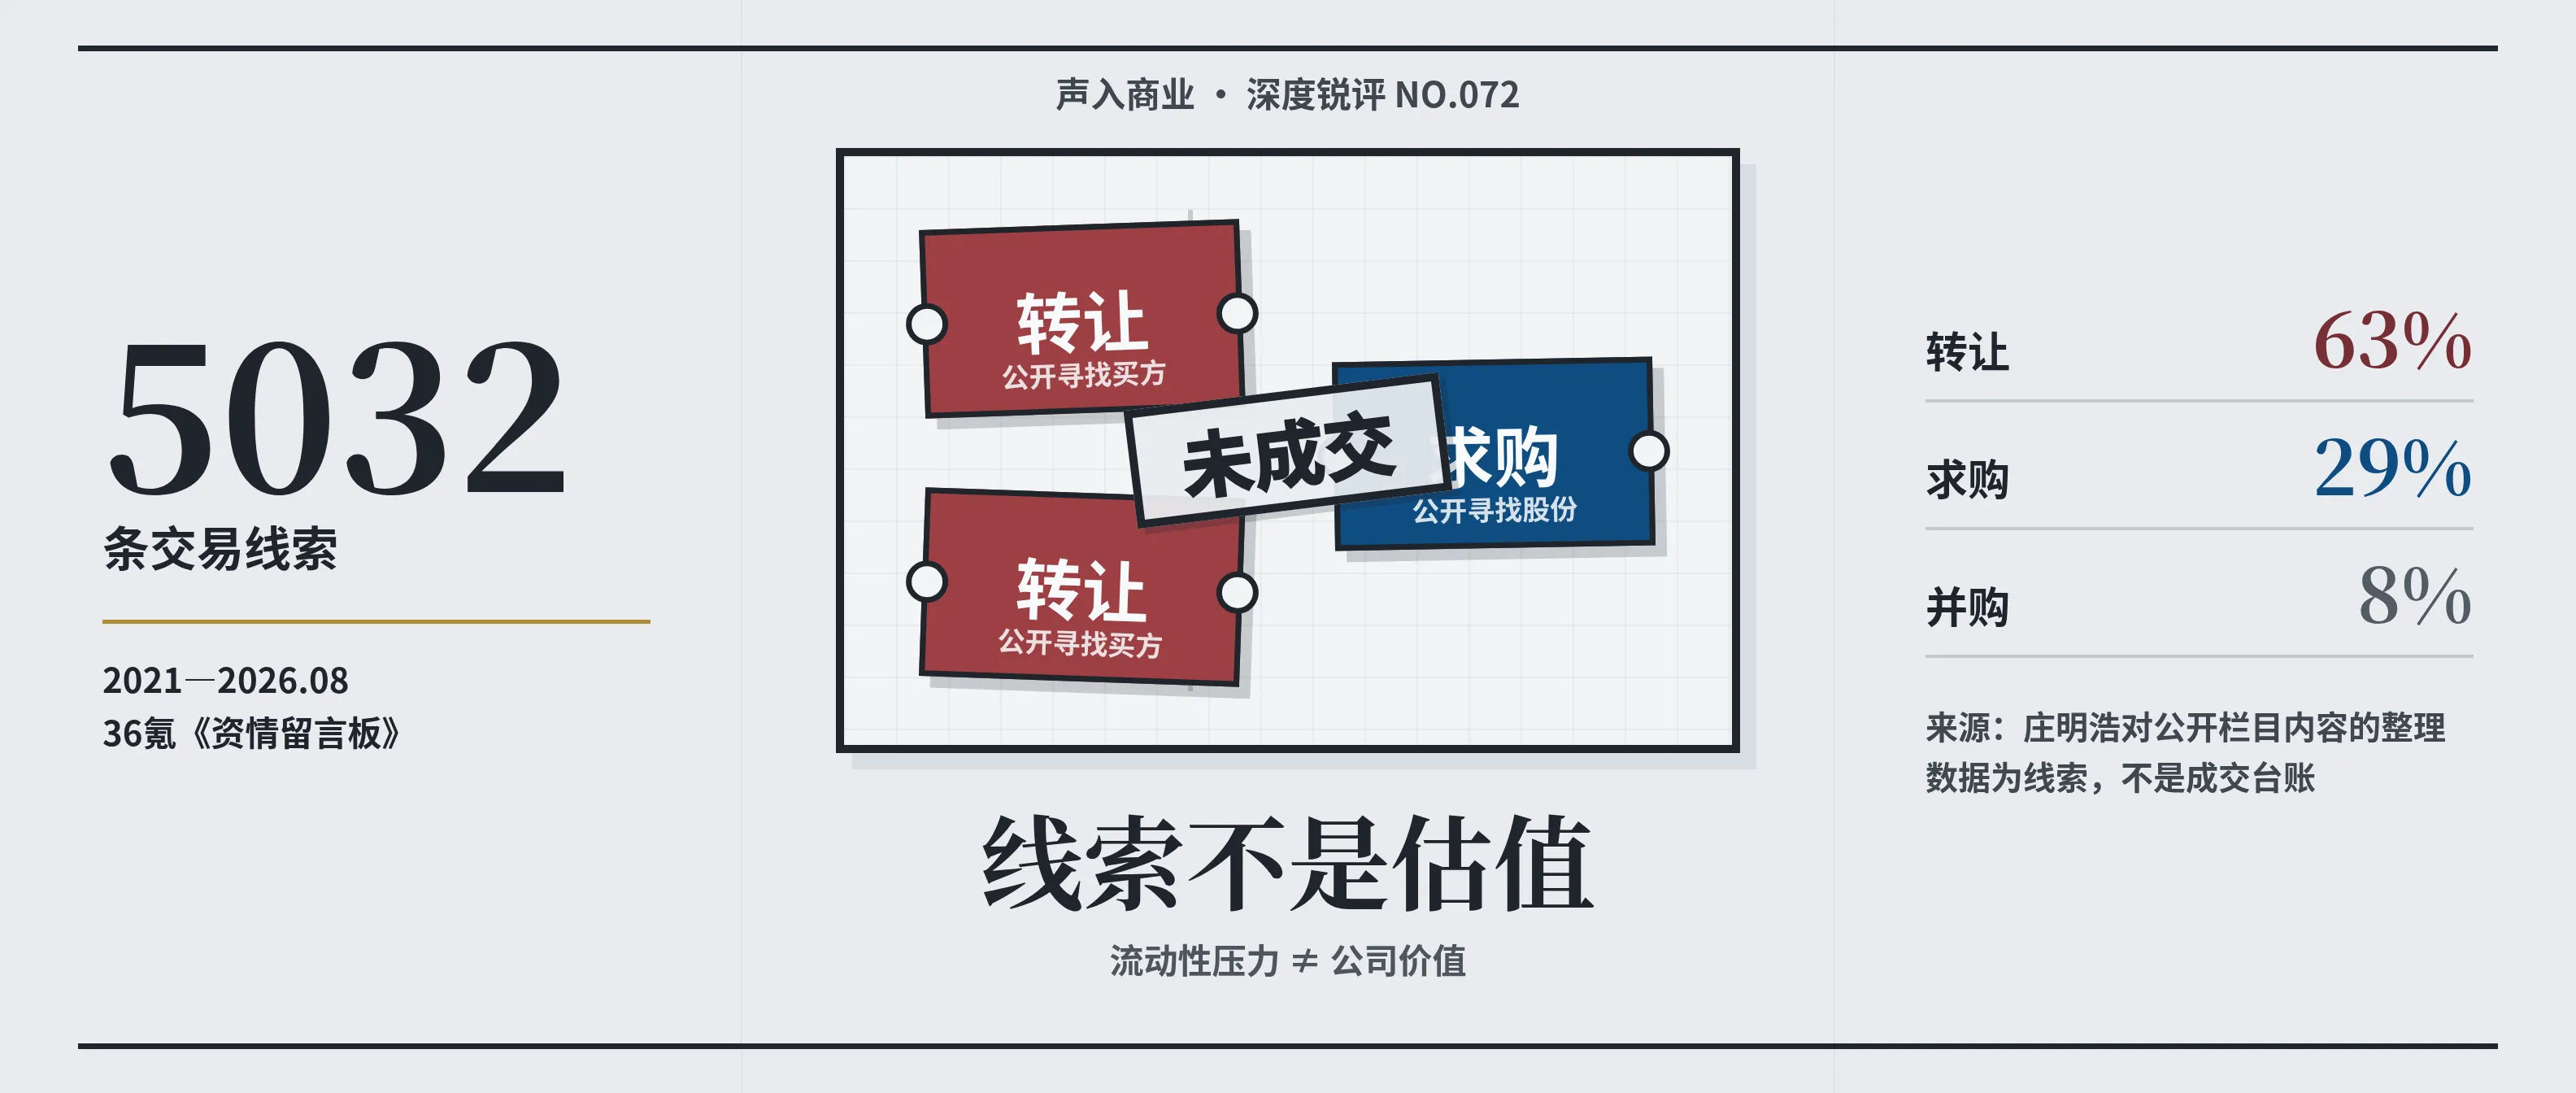
《屠龙之术》主播庄明浩整理了 36 氪《资情留言板》从 2021 年到 2026 年 8 月的 183 期内容,得到 5,032 条交易线索,涉及 410 个标的和 35 个行业。按他的统计,转让占 63%,求购占 29%,并购占 8%。不计并购,转让与求购的比例约为 2.2 比 1。
买卖线索更像一只流动性压力表。它能显示这块布告栏上哪边更频繁地寻找对手方,不能替公司估值。
5032条线索,先看见的是卖方
未上市股权有估值,却不一定有随时可以成交的市场。
早期投资人持有一家公司多年,基金到了需要向 LP 交账的时间;员工拿到期权,公司迟迟没有上市;创始人或老股东希望调整个人资产。无论公司经营得好不好,他们都可能需要把账面权益换成现金。
一级半市场解决的,就是上市之前的流动问题。原股东转让老股,新买家接手;钱通常进入卖方口袋,而不是像新一轮融资那样进入公司。
因此,5,032 条线索里转让接近三分之二,并不意外:留言板本来就承担了“找买家”的功能。留下记录的,是一批需要退出、变现或调整持仓的人。
但 63% 也不能直接读成整个一级市场的卖压。
《资情留言板》是一块布告栏,不是覆盖全部交易的登记系统。愿意公开寻找对手方的人、被中介反复转发的热门标的、适合该栏目收录的资产,更容易留下记录。同一家公司出现多次,也不等于背后一定有同样数量的独立卖家。
数据由庄明浩抓取,并用 AI 做清理、分类和分析。公开材料没有统一报价、金额、去重对手方和成交结果,适合观察公开动作的方向,却不足以充当成交台账。
小红书求购更多,大疆转让更多
整体是两条转让对应一条求购,小红书却反了过来。
庄明浩的统计中,小红书有 129 条求购、63 条转让,是节目展示的高频标的里求购多于转让的一个例子。字节跳动有 226 条求购、336 条转让,SpaceX 有 101 条求购、159 条转让。后两者的求购线索并不少,但公开寻找买方的动作仍然更多。
另一端,Animoca Brands 有 135 条转让线索,没有出现求购线索;菜鸟是 18 条求购、96 条转让;Discord 是 10 条求购、99 条转让。
这些差异有信息量。至少在这块留言板上,不同资产的公开求购和转让动作相差很大。小红书的线索结构说明,寻找股份的动作多于公开找买家;Animoca Brands 的结构则说明,公开转让没有得到对称数量的求购线索回应。
可一旦把视线移到大疆,简单排名就失效了。
大疆有 11 条求购、71 条转让,转让是求购的六倍多。节目指出,大疆业务发展良好,但长期缺少资本层面的退出动作。这提供了一种可能解释:部分持有人等待时间过长,产生了变现需求。
这正是压力表和估值表的区别。
一家经营稳健、又迟迟不上市的公司,也可能出现很多卖方。股东要现金,不等于他们否定公司;基金要到期,也不等于项目突然变差。反过来,一家公司求购很多,也可能只是市场热度高、筹码难找,不能由此推出它的任何价格都合理。
转让多,可能是资产失去吸引力,也可能只是股东等得太久。没有卖方身份,这两种情况拆不开。
求购过半,也不等于市场回暖
2021 年至 2026 年 8 月的全部样本仍由转让主导,分年结构却发生了变化。这种变化很容易被解读成市场回暖。
按庄明浩的整理,2022 年以前,求购线索占比只有 12.4%;截至 2026 年 8 月,求购占比升到 56.6%,首次超过转让。节目把这一阶段的变化概括为硬科技成为求购热点。
这可以支持一个谨慎判断:该栏目中的公开求购动作正在增加,关注方向也在改变。
但“求购过半”仍不能直接写成市场全面回暖。
2026 年数据只截至 8 月,不能把年内占比直接外推为全年。
求购还是一种意向。有人可以先问有没有份额,再决定价格;也可以报出明显低于卖方预期的条件,等着捡漏。没有金额、报价、折价率和最终成交结果,就不知道这份需求有多深。
热门行业也更容易产生重复询问。十家中介转发同一个买方需求,与十个独立买方同时进场,在留言板上可能长得很像,对市场厚度的含义却不同。栏目收录与中介投放习惯如果发生变化,也会改变求购和转让的占比。
所以,56.6% 更适合被理解为公开线索结构的变化,而不是流动性已经修复。成交才算流动性。
价格与成交,才是缺失的两行
求购很多,只能说明有人在问。转让很多,只能说明有人在找买家。买方是否接受卖方价格,双方最终是否成交,是另外两回事。
这批公开材料恰好缺少两行关键信息。第一行是价格:买卖双方相差多少,老股相对上一轮融资估值打几折。第二行是成交:挂牌多久找到对手方,最终成交多少,询价有多少变成了真金白银。
5,032 条线索提供了方向,没有提供这两类完整答案,所以能帮助识别压力,却不能单独完成定价。
这张表该怎么读
读这份数据,先别急着给公司排队,要先确认它测量了什么。
它测量的是公开出现过的求购、转让和并购线索。总出现次数之外,还要区分买卖方向、连续几期的变化,以及同一需求是否被重复发布。估值则另当别论,还要追问价格、金额、对手方是否独立,最后有没有成交。
一级半市场没有连续盘口。分歧藏在零散询价、等待时间和不同股东的现金需求里。留言板只记录了其中一部分公开动作,却足以提醒人们:经营表现与股东流动性并非同一件事。
庄明浩把近五年多的痕迹做成了可视化。它没有给 410 个标的盖章,却让一件事更清楚:账面估值不动,持有人的耐心和现金需求仍会变化。
下一次看到某家公司“求购很多”或“转让很多”,先别急着把它翻译成估值结论。
先看哪边更频繁地公开寻找对手方。再问是谁、什么价,成交没有。
收听《屠龙之术》节目《中国一级半市场的水下江湖(5年-183期-5032条交易线索)》。
留言