一辆问界停在华为门店里。销售人员讲的是鸿蒙座舱和辅助驾驶,发布会上站在台前的是余承东,车尾贴着的却是赛力斯。
这组错位解释了鸿蒙智行为何常被误读。华为反复说“不造车”,外界却常把合作车企说成代工厂。前一种说法只讲了资产和牌照,后一种说法又抹掉了整车制造的复杂性。
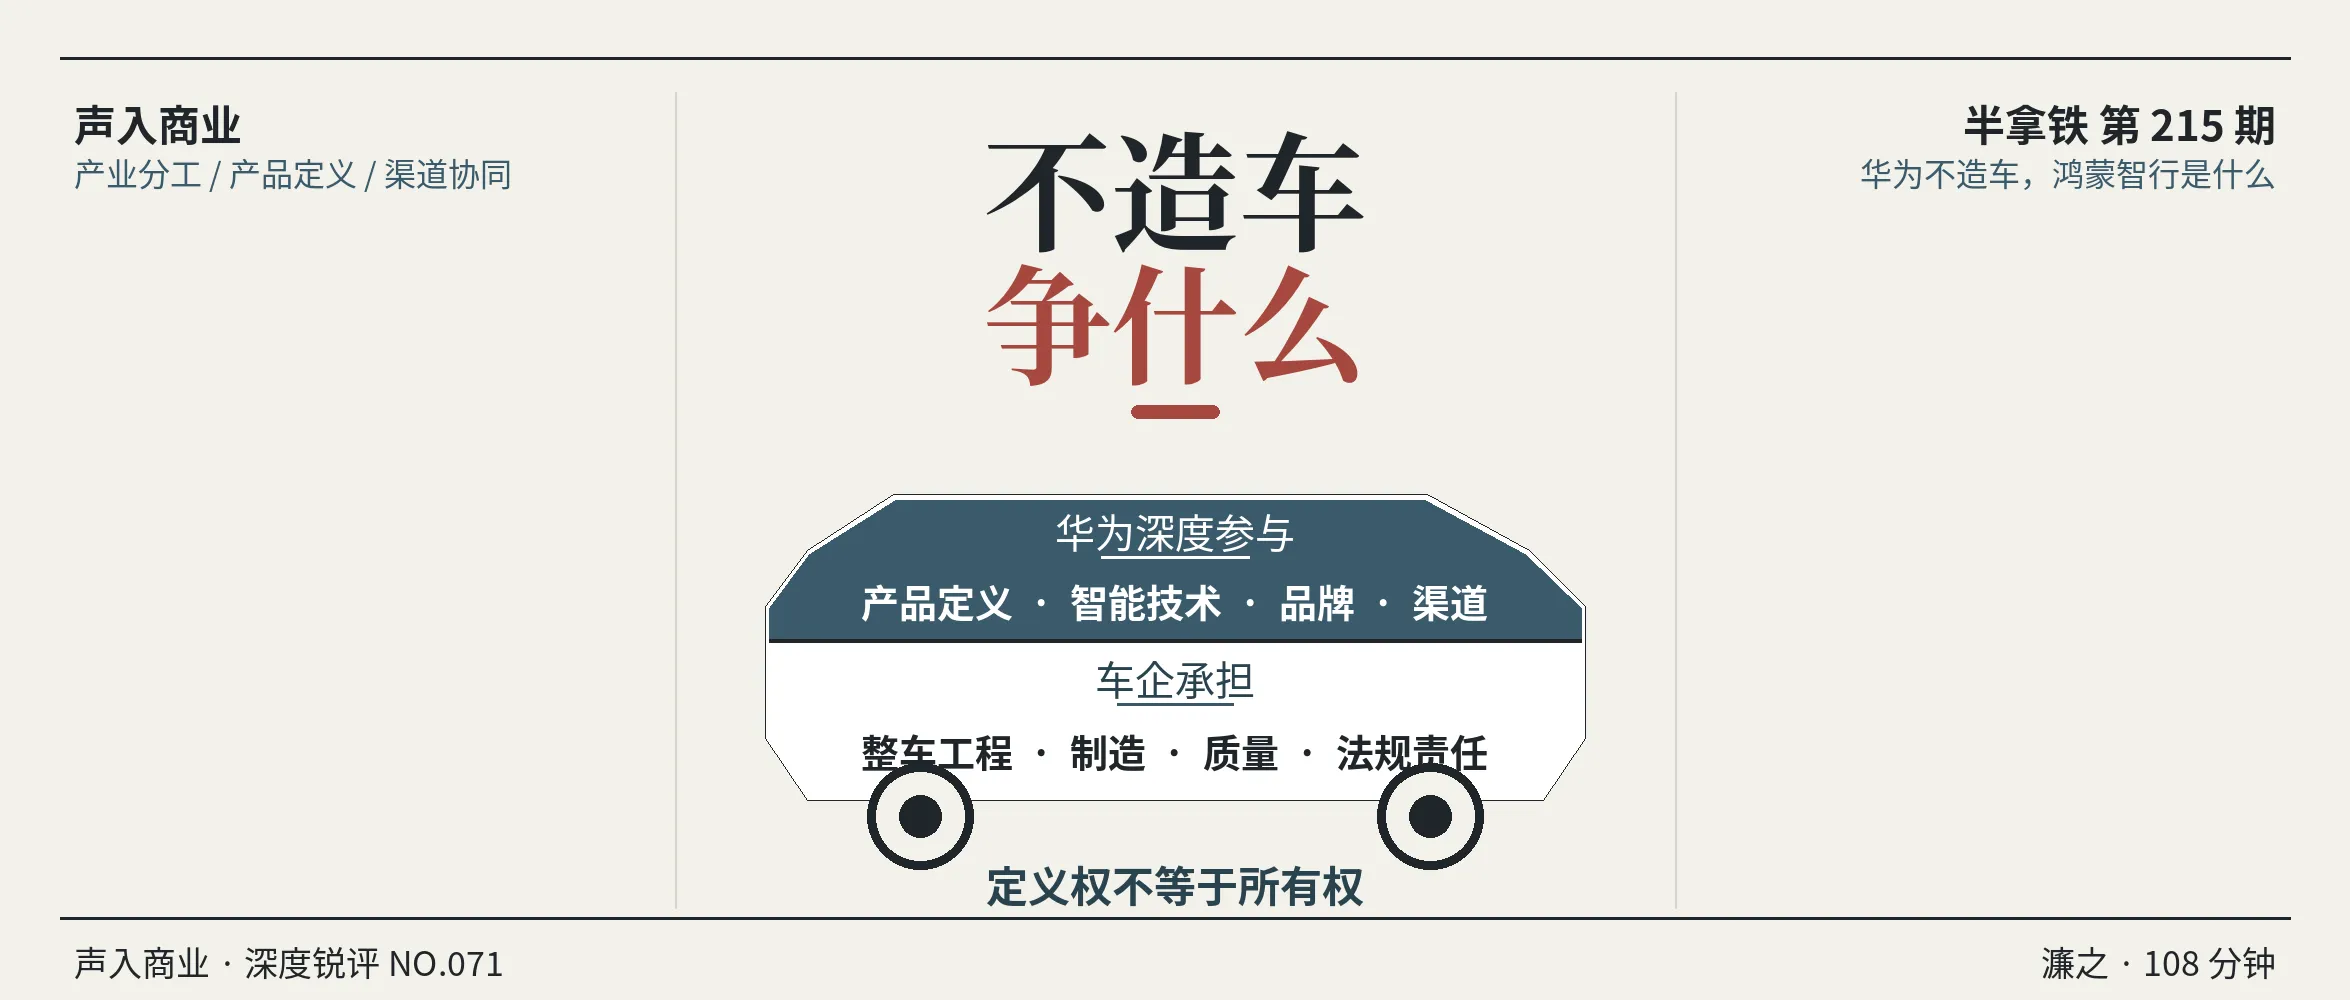
《半拿铁》用近两小时复盘了华为进入汽车业的过程。沿着这份分工表看,鸿蒙智行不是传统零部件供货,也不是华为换个名字造车。
华为没有拿走工厂,却把力量集中在一辆车如何被定义、怎样被理解、又在哪里卖出去。它争的不是“制造商”三个字,而是在制造前后提高产品定义和消费触达的话语权。
工厂之外,还有一张产品决定表
传统汽车供应商通常拿着一份明确的技术规格进场:车企决定车型和用户,供应商交付芯片、雷达、座舱或软件。产品卖得好不好,首先是车企的事。
鸿蒙智行把合作往前推了一层。
在节目梳理的智选车模式里,华为参与目标用户、产品定位、配置与价格等前期讨论,再把座舱、辅助驾驶、电驱和整车控制等能力整合进产品。到了上市阶段,发布、营销、门店陈列、销售培训和零售流程也有华为深度参与。
合作车企负责的则是另一张表:整车平台与工程开发、工厂、供应链、生产制造和质量管理。车由车企生产并申报,销售收入也归入车企体系。华为获得零部件、技术、服务和渠道等收入,但具体分成并未公开。
两张表叠在一起,才是一辆鸿蒙智行车型。
所以,“不造车”不是一句文字游戏。华为没有自己建设整车产能,也不以汽车制造商身份持有产品。但它做的又明显多于交付几个零部件:它参与决定一辆车要解决谁的问题,用什么配置表达,以及消费者会在怎样的场景里遇见它。
产品定义往往比量产更早,却会锁定后面大量成本。车长多少、座舱怎么排、辅助驾驶放在哪个价位、哪些功能成为发布会主线,都会反过来影响工程、采购和制造。
工厂影响车能不能稳定造出来,产品定义影响它有没有清晰的购买理由。鸿蒙智行的特殊之处,是显著提高了后一种能力在合作关系中的权重。
手机留下的,不只是一排门店
华为进入汽车业时,可迁移的资产不只在通信和软件技术,也包括多年消费电子业务形成的 To C 能力。
手机公司每天面对的是具体消费者。技术参数必须转化成可感知的体验,产品线要在价格和功能之间做取舍,新功能要能在发布会上被讲明白,线下人员还要在几分钟内把差别演示出来。用户反馈回来以后,软件继续更新,下一代产品再调整。
这些能力过去并不是多数传统汽车供应商的工作。供应商熟悉的是车规验证、成本、交付和客户关系,很少需要直接解释消费者为什么要买这辆车。华为手机业务留下的产品经理、品牌表达、零售体系和用户运营经验,恰好填在了汽车产业链较少由供应商触及的位置。
门店是容易被看见的一层。早期问界进入商场里的华为门店,由此系统地借用了华为既有的零售流量和消费电子场景。用户本来是来看手机、手表和电脑的,转身就能看到一辆车。对缺少全国零售网络的新车型,这条路径提供了更短的消费者触达路径。
但门店只是结果,不是能力本身。被迁移的不只是一排店,还有用户洞察、产品取舍、技术表达、品牌和销售反馈组成的能力链条。
这套链条也解释了华为为什么不满足于做一个隐藏在车身里的供应商。如果只卖智能座舱和辅助驾驶,华为能影响功能,却未必能影响功能如何组合、面向谁、怎样定价,更无法保证一项技术在门店里被正确演示。
鸿蒙智行把技术供应继续延伸到消费端。这套模式要检验的不是“华为技术装在车里”,而是这些技术能否共同组成一种消费者愿意为之付费的产品。
车企没有退成一座工厂
若过度强调定义权,会得到另一个失真的结论:合作车企只是替华为拧螺丝。
汽车不是手机放大十倍。整车工程要处理碰撞安全、底盘、热管理、耐久、供应链一致性和大规模制造。生产企业还要承担质量、召回和法规责任。这些工作不会因为发布会由谁主讲而消失。
问界、智界、享界、尊界和尚界背后,分别是赛力斯、奇瑞、北汽、江淮和上汽。五家企业的技术积累、组织能力、品牌诉求和合作深度不同,不可能被一套完全相同的关系覆盖。
合作越深,双方越要把各自的判断写进同一辆车。华为希望产品定义、智能技术和零售表达保持一致;车企要考虑平台节奏、工厂利用、供应商体系和长期品牌资产。前者追求用户体验连贯,后者还要对一辆车长期的工程和质量周期负责。
这种关系比采购零部件复杂。它依赖的是共同决策和持续协调。
华为后来把“问界”等汽车商标转让给合作车企,也进一步明确了品牌归属边界:品牌归属于汽车生产企业,华为继续以技术和商业能力参与。除鸿蒙智行外,华为还通过引望面向更广泛车企提供智能汽车解决方案;鸿蒙智行则围绕五个“界”做更深的产品、品牌和零售协同。两者不能混成同一个概念。
华为可以扩大自己在产品决策中的发言权,却不能替合作车企承担生产资质、工厂运营、质量和召回等主体责任。所谓定义权,本质上是一种需要反复协商的影响力,不是一张可以单方面下命令的所有权证书。
五个“界”以后,规模开始向内收费
解释清楚分工以后,下一步才是规模约束。问界只有一个合作伙伴时,鸿蒙智行的故事相对简单。五个“界”陆续出现后,平台需要回答另一种问题:怎样让规模增长,而不让内部复杂度增长得更快。
第一笔成本来自产品重叠。
不同车企都希望进入需求大、价格带宽的市场,家庭 SUV、行政轿车和高端车型之间很容易出现相似用户。若定位距离太近,同一个体系里的车型会争夺发布资源、门店位置和销售注意力。若刻意拉开距离,又可能让部分合作伙伴远离自己擅长的市场。
第二笔成本来自渠道。
一辆车需要展示、试驾、交付、维修和长期服务。商场里的手机门店可以为早期车型引流,却难以无限容纳更多品牌和更多尺寸的车辆。鸿蒙智行用户中心随之扩大,零售体系也从“顺便卖车”变成一套更重的汽车渠道。
门店面积、试驾车、销售培训、交付能力和售后资源都是有限的。五个品牌同时上新时,谁放在入口,销售先讲哪一辆,消费者归属于哪个品牌,都会成为具体的运营问题。
第三笔成本来自组织边界。
每增加一家合作车企,华为就多了一套平台、工程流程、供应链和管理体系需要对接。统一的消费者体验,必须穿过五家独立公司的组织才能落地。规模可以摊薄技术研发,也会增加协调和取舍。
这也是鸿蒙智行区别于轻资产平台的地方。它没有自己背负整车工厂,却要为深度协同投入大量产品、研发、营销和零售人员。品牌越多,这套体系越不像简单授权,越接近一个需要跨公司协商的联合产品组织。
平台的发展空间不只取决于技术能否复用,还取决于它能否在五家车企之间分配稀缺的产品位置、渠道资源和组织注意力。
“不造车”省略了什么
华为“不造车”,说清楚的是一条资产与责任边界:工厂、生产资质、整车收入和质量主体属于合作车企。
这句话省略的,是另一条更难看见的边界。汽车制造之外,还有一组消费端环节。华为正试图在不拥有整车工厂的情况下,与车企一起把用户选择、产品定义、智能技术整合、品牌表达和零售触达整合成一套产品竞争力。
它因此获得了比传统供应商更靠近消费者的位置,也承担了比卖零部件更高的协同成本。合作车企不是可以随意替换的产能,华为也不是藏在幕后的普通供应商。双方共同制造的,是一辆车,也是一种尚未完全定型的产业关系。
判断鸿蒙智行能走多远,不能只看辅助驾驶多快更新,也不能只看某款车的订单。更重要的是三个问题:华为能否持续做出清晰的产品取舍,合作车企能否把这些取舍稳定变成整车,五个“界”能否在同一套渠道里保持差异并减少彼此消耗。
华为没有拿走工厂。它选择了一条更难被财务报表单独标价的路:站在制造的前后两端,影响一辆车为什么被造出来,又为什么被买走。
点击“阅读原文”,收听《半拿铁》第 215 期《华为不造车,鸿蒙智行到底是什么?》。
留言